ذخایر پلاتین جهان چقدر است؟ بزرگترین ذخایر پلاتین در کدام کشورها قرار دارند؟

ذخایر پلاتین جهان چقدر است؟ بزرگترین ذخایر پلاتین در کدام کشورها قرار دارند؟
ذخایر پلاتین جهان یکی از مهمترین عوامل تعیینکننده آینده بازار این فلز استراتژیک به شمار میرود. پلاتین فقط یک فلز گرانبها برای جواهرات نیست؛ این فلز در کاتالیستهای خودرو، صنایع شیمیایی، تجهیزات پزشکی، الکترونیک و فناوریهای هیدروژن نیز کاربرد دارد. به همین دلیل، میزان ذخایر قابل استخراج و محل قرارگیری آنها میتواند بر امنیت عرضه، هزینه استخراج و در بلندمدت بر قیمت پلاتین تاثیر بگذارد.
اما وقتی درباره «ذخایر پلاتین جهان» صحبت میکنیم، باید یک نکته مهم را در نظر گرفت: آمارهای معدنی بینالمللی اغلب ذخایر فلزات گروه پلاتین یا PGM را بهصورت مجموع گزارش میکنند. این گروه شامل پلاتین، پالادیوم، رودیوم، روتنیوم، ایریدیوم و اسمیم است. بنابراین رقم ذخایر PGM را نباید بدون توضیح، معادل ذخایر پلاتین خالص دانست. USGS نیز دادههای جهانی مربوط به پلاتین و سایر فلزات گروه پلاتین را در قالب آمار PGM منتشر میکند.
ذخایر پلاتین جهان چقدر است؟
بر اساس دادههای مربوط به سال 2024، ذخایر جهانی فلزات گروه پلاتین حدود 81٬330 تن برآورد شده است. نکته مهم این است که این رقم مربوط به مجموع ذخایر PGM است و نه فقط پلاتین خالص.
تمرکز این ذخایر نیز بسیار بالاست. آفریقای جنوبی با حدود 63 هزار تن، بزرگترین سهم ذخایر گزارششده PGM را در اختیار دارد. پس از آن روسیه با حدود 16 هزار تن قرار گرفته است. زیمبابوه نیز حدود 1٬200 تن ذخیره گزارششده دارد. ایالات متحده و کانادا در رتبههای بعدی قرار میگیرند.
این تمرکز جغرافیایی یکی از ویژگیهای مهم بازار پلاتین است؛ زیرا بخش بزرگی از ظرفیت معدنی جهان به تعداد محدودی از مناطق زمینشناسی وابسته است.
سهم کشورهای اصلی از ذخایر PGM
این ارقام نشان میدهند که آفریقای جنوبی بهتنهایی حدود 77.5 درصد از ذخایر گزارششده PGM جهان را در اختیار دارد و روسیه نیز حدود 19.7 درصد سهم دارد. بنابراین بخش بسیار بزرگی از ذخایر شناختهشده جهان در همین دو کشور متمرکز است.
بزرگترین ذخایر پلاتین در کدام کشورها قرار دارند؟
اگرچه ترتیب کشورها بسته به اینکه «ذخایر پلاتین خالص» یا «ذخایر کل PGM» را بررسی کنیم میتواند متفاوت باشد، در دادههای جهانی مربوط به ذخایر PGM، چند کشور نقش بسیار مهمی دارند.
1. آفریقای جنوبی؛ بزرگترین مرکز ذخایر پلاتین جهان
آفریقای جنوبی مهمترین کشور جهان از نظر ذخایر و ظرفیت معدنی فلزات گروه پلاتین است.
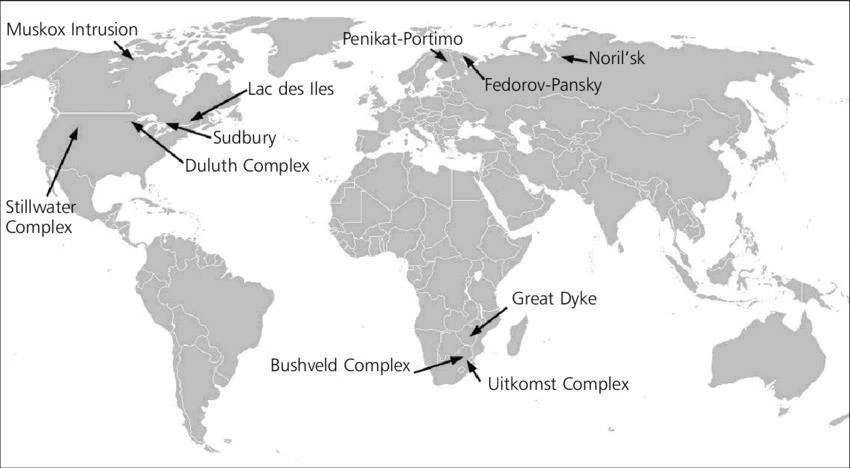
دلیل اهمیت این کشور تنها حجم ذخایر نیست؛ بلکه وجود ساختارهای زمینشناسی منحصربهفرد مانند Bushveld Complex باعث شده آفریقای جنوبی به یکی از مهمترین مناطق جهان برای استخراج PGM تبدیل شود.
مطالعات USGS درباره فلزات گروه پلاتین در جنوب آفریقا نیز اهمیت زمینشناسی Bushveld Complex را نشان میدهد و این منطقه را یکی از مهمترین تمرکزگاههای PGE در جهان معرفی میکند.
تمرکز ذخایر در آفریقای جنوبی به این معناست که تحولات اقتصادی، انرژی، نیروی کار، زیرساختهای معدنی و سیاستهای این کشور میتوانند آثار قابل توجهی بر بازار جهانی پلاتین داشته باشند.
2. روسیه؛ دومین ذخیره مهم PGM
روسیه دومین کشور مهم در فهرست ذخایر گزارششده PGM است.
یکی از مهمترین مناطق معدنی روسیه، Norilsk-Talnakh در سیبری است. این منطقه بهویژه در تولید پالادیوم اهمیت زیادی دارد، اما همراه با سایر فلزات گروه پلاتین، در زنجیره عرضه جهانی PGM نیز نقش مهمی ایفا میکند.
وجود این ذخایر باعث شده روسیه علاوه بر اهمیت در بازار انرژی و مواد معدنی، یکی از بازیگران مهم بازار فلزات گروه پلاتین نیز باشد.
مقاله «نوریلسک روسیه تولیدکننده پلاتین» در سایت ایران پلاتین میتواند در این قسمت بهعنوان لینک داخلی استفاده شود.
3. زیمبابوه؛ ذخایر مهم در Great Dyke
زیمبابوه در مقایسه با آفریقای جنوبی و روسیه ذخایر بسیار کوچکتری دارد، اما از نظر زمینشناسی یکی از مناطق مهم PGM جهان است.
Great Dyke یکی از ساختارهای زمینشناسی مهم زیمبابوه است که ذخایر فلزات گروه پلاتین در آن متمرکز شدهاند.
USGS نیز در بررسیهای زمینشناسی خود، Great Dyke زیمبابوه را یکی از مناطق مهم دارای ذخایر PGE در جنوب آفریقا معرفی کرده است.
اهمیت زیمبابوه در سالهای اخیر بیشتر شده است؛ زیرا توسعه ظرفیت استخراج این کشور میتواند به تنوعبخشی نسبی به عرضه جهانی PGM کمک کند.
4. ایالات متحده
ایالات متحده نیز دارای ذخایر فلزات گروه پلاتین است، اما حجم آن در مقایسه با آفریقای جنوبی و روسیه بسیار کمتر است.
در دادههای سال 2024، ذخایر PGM ایالات متحده حدود 820 تن گزارش شده است.
بنابراین آمریکا از نظر ذخایر شناختهشده در سطح کشورهای پیشرو آفریقا و روسیه قرار ندارد، اما تولید داخلی و سیاستهای مربوط به مواد معدنی حیاتی میتواند اهمیت آن را در آینده افزایش دهد.
5. کانادا
کانادا نیز دارای ذخایر PGM است و در کنار سایر فلزات معدنی، بخشی از عرضه جهانی این گروه را تامین میکند.
ذخایر PGM کانادا در دادههای 2024 حدود 310 تن گزارش شده است.
اگرچه سهم کانادا در مقایسه با آفریقای جنوبی بسیار کوچکتر است، وجود ذخایر PGM در آمریکای شمالی از منظر تنوع جغرافیایی زنجیره تامین اهمیت دارد.
چرا ذخایر پلاتین در چند کشور متمرکز شده است؟
تمرکز ذخایر پلاتین تصادفی نیست و ارتباط مستقیمی با فرآیندهای زمینشناسی دارد.
فلزات گروه پلاتین معمولاً بهصورت پراکنده و با غلظت پایین در سنگها وجود دارند و در برخی محیطهای زمینشناسی خاص میتوانند به اندازهای تجمع پیدا کنند که استخراج آنها از نظر اقتصادی امکانپذیر شود.
دو منطقه مهم در این زمینه عبارتاند از:
Bushveld Complex در آفریقای جنوبی
و
Great Dyke در زیمبابوه
در روسیه نیز منطقه Norilsk-Talnakh اهمیت ویژهای دارد.
به همین دلیل، نمیتوان انتظار داشت ذخایر پلاتین مانند برخی فلزات دیگر در تعداد زیادی از کشورهای جهان با حجم مشابه توزیع شده باشد.
تفاوت ذخایر پلاتین با منابع پلاتین چیست؟
یکی از اشتباهات رایج در بحث بازار فلزات، یکی دانستن «منابع» و «ذخایر» است.
منابع (Resources) به تجمعات شناختهشده یا بالقوه فلز گفته میشود که ممکن است در آینده از نظر فنی یا اقتصادی قابل استفاده شوند.
اما ذخایر (Reserves) بخش مشخصی از منابع هستند که با توجه به شرایط فنی، اقتصادی، زمینشناسی و سایر عوامل، در زمان ارزیابی استخراج آنها بهطور منطقی توجیهپذیر است.
بنابراین وقتی میگوییم یک کشور ذخایر پلاتین زیادی دارد، منظور صرفاً این نیست که در زیر زمین آن کشور پلاتین وجود دارد؛ بلکه بخشی از این منابع تحت شرایط مشخص، قابلیت استخراج اقتصادی دارند.
این تفاوت برای تحلیل آینده بازار بسیار مهم است.
آیا داشتن ذخایر زیاد به معنی تولید بیشتر پلاتین است؟
خیر.
ذخایر بالا لزوماً به معنی تولید بالا نیست.
تولید واقعی به عوامل مختلفی وابسته است؛ از جمله:
عیار کانسنگ
عمق معدن
هزینه استخراج
فناوری مورد استفاده
انرژی و زیرساخت
سرمایهگذاری
وضعیت نیروی کار
قوانین و مقررات
قیمت جهانی پلاتین و سایر PGMها
ظرفیت پالایش و فرآوری
به همین دلیل، هنگام تحلیل بازار باید میان ذخایر، منابع، ظرفیت تولید و تولید واقعی تفاوت قائل شد.
این موضوع ارتباط مستقیمی با مقاله «عیار سنگ معدن پلاتین» در ایران پلاتین دارد.
چرا تمرکز ذخایر پلاتین برای قیمت این فلز اهمیت دارد؟
یکی از مهمترین پیامدهای تمرکز ذخایر این است که بازار پلاتین نسبت به اختلال در چند منطقه اصلی حساس میشود.
اگر تولید در یکی از مناطق بزرگ معدنی به دلایلی مانند مشکلات زیرساختی، اعتصاب، قطعی برق، کاهش سرمایهگذاری، مشکلات فنی یا تغییرات مقرراتی کاهش پیدا کند، عرضه جهانی میتواند تحت تاثیر قرار گیرد.
از سوی دیگر، بالا بودن ذخایر به این معنا نیست که بازار همیشه با کمبود مواجه خواهد بود. اگر قیمت افزایش پیدا کند، ممکن است استخراج از برخی ذخایر کمعیار یا پروژههایی که قبلاً اقتصادی نبودهاند، جذابتر شود.
بنابراین قیمت پلاتین حاصل تعامل پیچیده میان ذخایر، تولید، بازیافت، تقاضا و شرایط بازار جهانی است.
آیا ذخایر پلاتین جهان رو به کاهش است؟
پاسخ به این سوال ساده نیست.
ذخایر معدنی یک عدد ثابت و همیشگی نیستند. با افزایش اکتشافات، تغییر قیمت فلز، پیشرفت فناوری استخراج و تغییر هزینههای تولید، بخشی از منابع ممکن است به ذخایر اقتصادی تبدیل شوند یا برعکس، برخی ذخایر از نظر اقتصادی دیگر قابل استخراج نباشند.
از طرف دیگر، استخراج مداوم از معادن بزرگ بهمرور ذخایر قابل دسترس را مصرف میکند.
به همین دلیل، برای بررسی آینده پلاتین نباید فقط به یک عدد از ذخایر جهانی نگاه کرد؛ بلکه باید اکتشاف، سرمایهگذاری معدنی، ظرفیت تولید، بازیافت و روند تقاضا را همزمان بررسی کرد.
نقش آفریقای جنوبی در آینده بازار پلاتین
وابستگی شدید بازار جهانی به آفریقای جنوبی باعث شده وضعیت صنعت معدن این کشور برای آینده پلاتین اهمیت ویژهای داشته باشد.
این کشور نهتنها بزرگترین سهم ذخایر گزارششده PGM را دارد، بلکه از نظر ظرفیت تولید معدنی نیز جایگاه بسیار مهمی دارد. دادههای USGS نشان میدهد آفریقای جنوبی همچنان سهم غالب ظرفیت بالقوه تولید پلاتین جهان را در اختیار دارد.
بنابراین هرگونه تغییر ساختاری در صنعت معدن آفریقای جنوبی میتواند برای بازار جهانی پلاتین اهمیت داشته باشد.
آیا ذخایر پلاتین برای پاسخ به تقاضای آینده کافی است؟
پاسخ به این سوال به نحوه رشد تقاضا و سرعت توسعه پروژههای معدنی بستگی دارد.
پلاتین در حال حاضر در چندین بخش مهم استفاده میشود؛ از صنعت خودرو و مواد شیمیایی گرفته تا پزشکی، الکترونیک و فناوریهای مرتبط با هیدروژن.
از سوی دیگر، بازیافت میتواند بخشی از عرضه مورد نیاز بازار را از منابع ثانویه تامین کند.
بنابراین آینده عرضه پلاتین فقط به معادن جدید وابسته نیست؛ بلکه ترکیبی از استخراج معدنی، افزایش بهرهوری معادن، توسعه پروژههای جدید و بازیافت پلاتین خواهد بود.
ذخایر پلاتین چه ارتباطی با سرمایهگذاری در این فلز دارد؟
برای سرمایهگذاران، ذخایر یکی از متغیرهای بنیادی بازار است؛ اما نباید بهتنهایی مبنای تصمیمگیری قرار گیرد.
اگر ذخایر عمده یک فلز در چند منطقه محدود متمرکز باشند، هرگونه اختلال در عرضه میتواند اهمیت بیشتری پیدا کند. در مقابل، اگر پروژههای جدید توسعه پیدا کنند یا بازیافت افزایش یابد، فشار ناشی از محدودیت عرضه ممکن است کاهش پیدا کند.
به همین دلیل، تحلیل سرمایهگذاری در پلاتین باید همزمان شامل موارد زیر باشد:
ذخایر + تولید + تقاضا + بازیافت + قیمت + وضعیت اقتصاد جهانی
برای مخاطبان سرمایهگذاری، این بخش میتواند به مقاله «سرمایهگذاری در پلاتین» لینک شود.
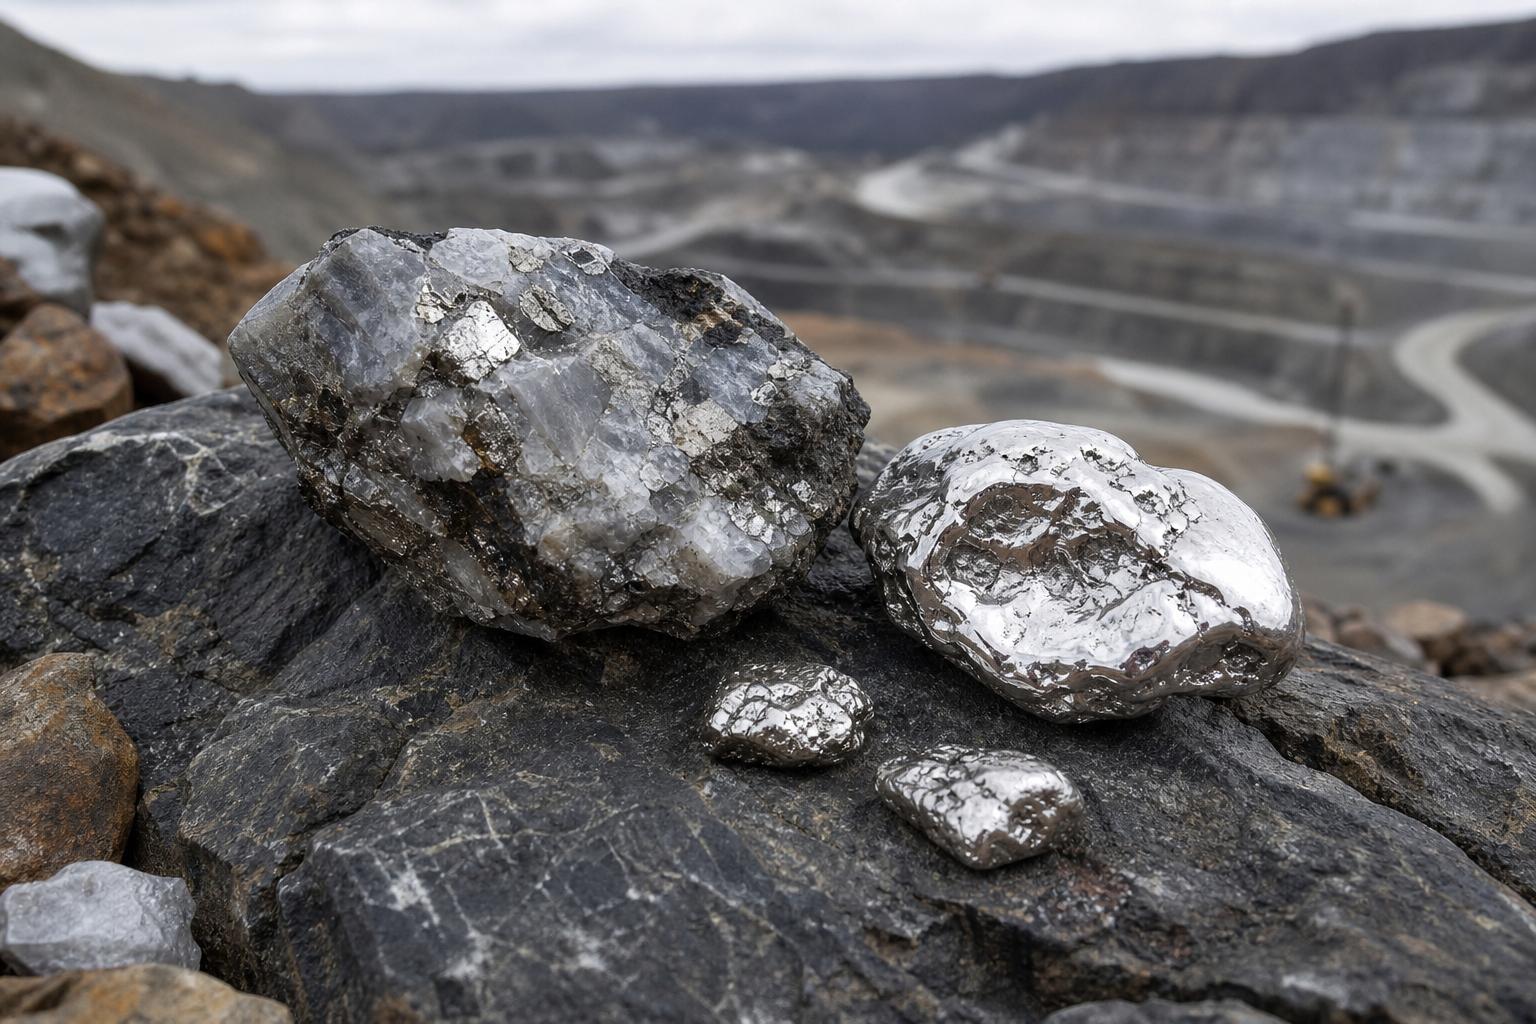
جمعبندی؛ بزرگترین ذخایر پلاتین جهان کجاست؟
ذخایر پلاتین و بهطور دقیقتر ذخایر فلزات گروه پلاتین، بهشدت در چند کشور متمرکز هستند. بر اساس دادههای 2024، آفریقای جنوبی با حدود 63 هزار تن ذخایر PGM در جایگاه نخست قرار دارد و روسیه با حدود 16 هزار تن در رتبه دوم است. زیمبابوه، آمریکا و کانادا نیز در رتبههای بعدی قرار دارند.
در میان این مناطق، Bushveld Complex آفریقای جنوبی، Great Dyke زیمبابوه و Norilsk-Talnakh روسیه از مهمترین نواحی زمینشناسی مرتبط با فلزات گروه پلاتین محسوب میشوند.
با این حال، ذخایر بالا الزاماً به معنی تولید بالا نیست. عیار کانسنگ، هزینه استخراج، فناوری، زیرساخت، سرمایهگذاری و شرایط بازار همگی تعیین میکنند که چه مقدار از این ذخایر واقعاً قابل استخراج و عرضه به بازار باشد.
به همین دلیل، برای درک آینده قیمت و بازار پلاتین باید علاوه بر ذخایر پلاتین جهان، روند تولید کشورهای اصلی، پروژههای جدید معدنی، میزان بازیافت و رشد تقاضا در صنایعی مانند خودرو، انرژی هیدروژنی و فناوریهای پیشرفته را نیز بررسی کرد.